
ÉNERGIE ET NUMÉRIQUE · AFRIQUE
De Nairobi à Dakar, les ambitions de hub numérique se multiplient. Pour les concrétiser, il faudra financer les serveurs, la production d’électricité et les réseaux. Aux États de négocier des partenariats qui fassent de l’IA un moteur d’électrification pour les ménages et les entreprises. Le contrat de Google dans le Wyoming donne la mesure de l’enjeu.
Par Mohamed Ly — 15 octobre 2026
À Cheyenne, dans le Wyoming, Google vient de rappeler ce que coûte la promesse d'une intelligence artificielle omniprésente. Le 14 octobre, American Electric Power a annoncé un projet de 4 milliards de dollars : 702 mégawatts de piles à combustible, avec Google pour acheteur pendant vingt ans. Cette puissance équivaut à 56 % de la pointe électrique enregistrée par la Senelec en 2025. À l'échelle de certains systèmes africains, un grand projet numérique devient une affaire nationale.
La leçon américaine tient surtout au contrat. AEP et son partenaire investissent dans la production ; Google s'engage à acheter l'électricité. La signature d'un client solvable donne aux prêteurs une visibilité sur les revenus futurs. L'Afrique peut s'appuyer sur ce mécanisme pour transformer la demande des géants du numérique en capacités électriques nouvelles.
L’ambition numérique à l’épreuve des mégawatts
L'intelligence artificielle a besoin de centres de données pour entraîner ses modèles et faire fonctionner ses applications. Elle accélère une demande déjà portée par les banques, les télécommunications et les services publics. L'Agence internationale de l'énergie prévoit que la consommation mondiale d'électricité des datacenters dépassera le double de son niveau de 2024 à l'horizon 2030.
Microsoft et G42 ont annoncé au Kenya un programme d'un milliard de dollars comprenant un datacenter alimenté par la géothermie. Airtel développe des installations au Kenya et au Nigeria. PAIX a annoncé son implantation à Dakar. L'offre se construit, les besoins numériques sont réels. Mais les communiqués d'investissement ne produisent pas de mégawatts.
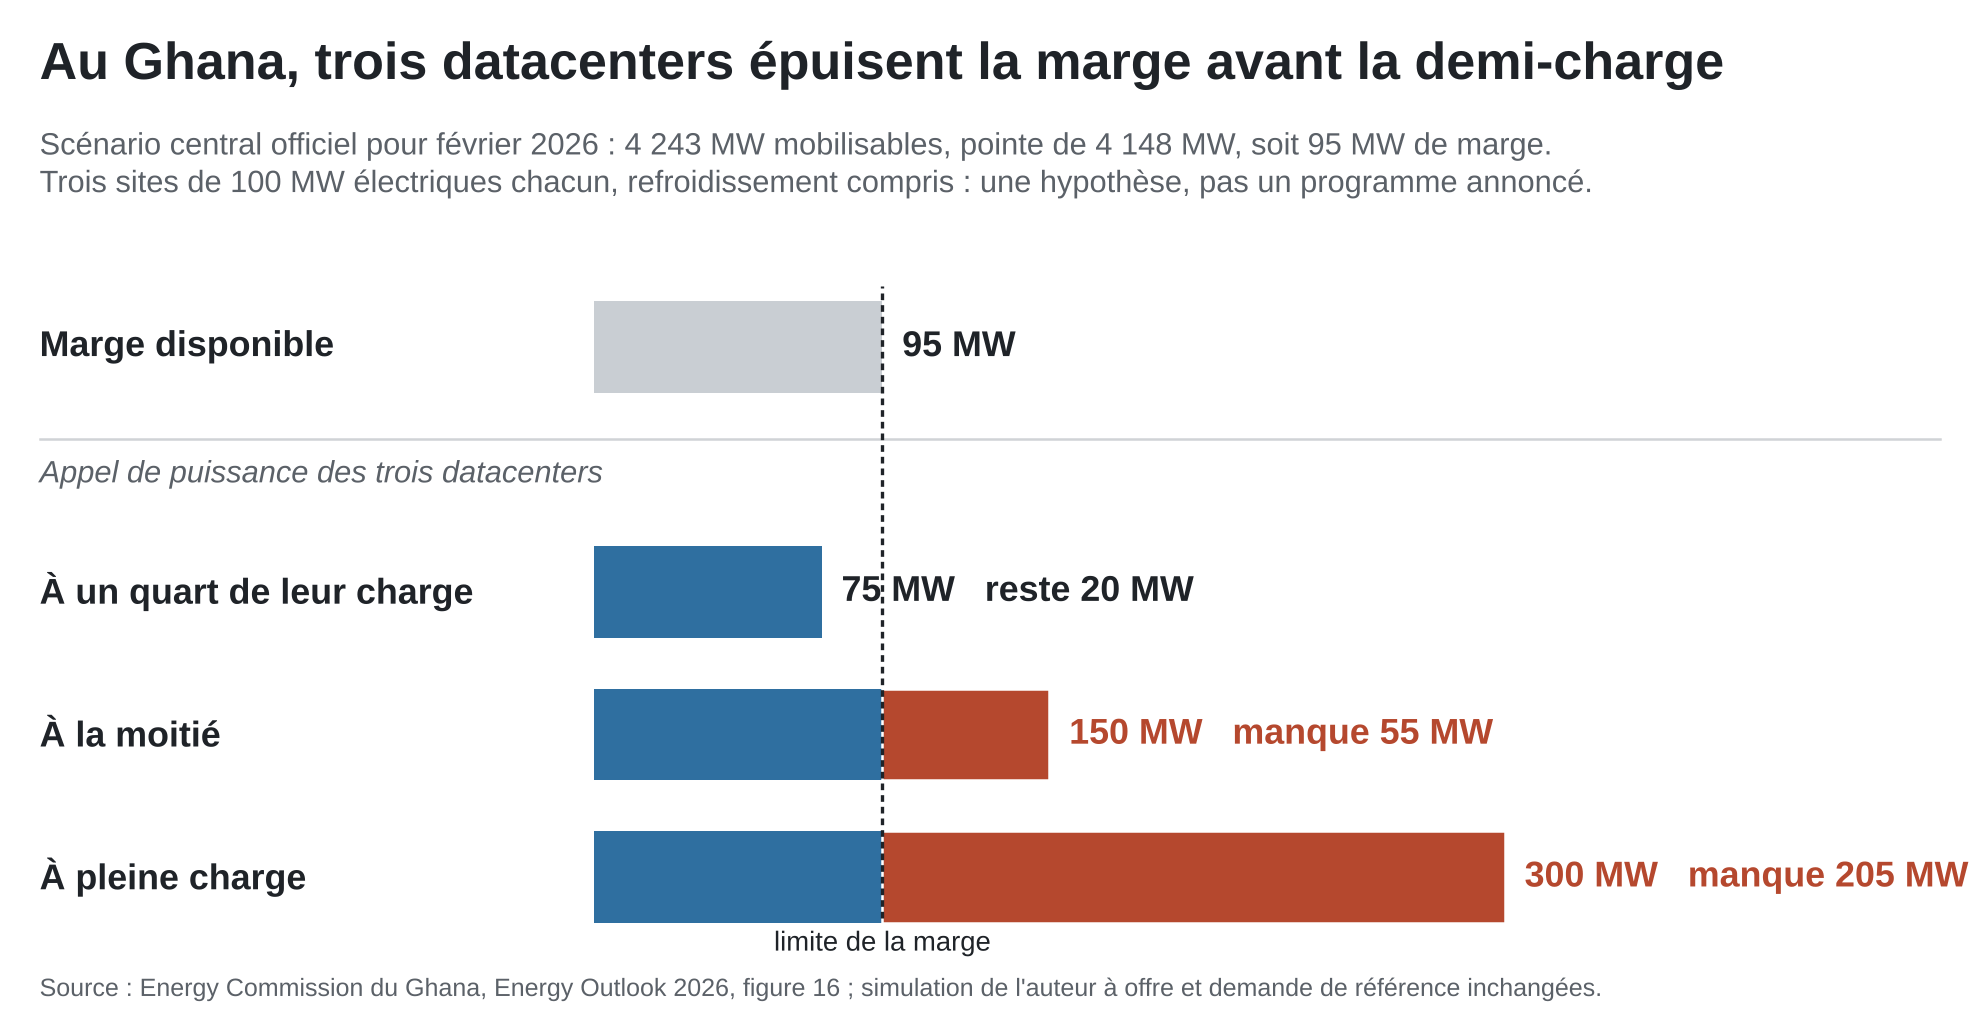
Prenons trois datacenters supplémentaires de 100 MW chacun, refroidissement compris : une hypothèse pour mesurer l'enjeu. À un quart de leur charge, ils appellent ensemble 75 MW ; à la moitié, 150 MW ; à pleine charge, 300 MW. Leur fonctionnement continu à cette puissance représenterait 2,63 TWh par an, soit environ 35 % de la production et des achats d'électricité de la Senelec en 2025. Leur montée en charge étale la pression ; elle ne la supprime pas.
Au Ghana, le scénario central officiel pour février 2026 prévoit 4 243 MW mobilisables face à une pointe de 4 148 MW : 95 MW de marge. Ajoutons nos trois sites à cette situation, sans autre changement. Dès leur demi-charge, il manquerait 55 MW ; à pleine charge, 205 MW. Dans cette simulation, le déficit apparaît avant même que les datacenters aient atteint leur pleine activité.
Les marges diffèrent selon les pays. Au Nigeria, la capacité disponible moyenne des centrales raccordées au réseau n'était que de 4 854 MW en 2024. En Afrique du Sud, malgré le répit sur les délestages, Eskom avertit qu'un retard des nouvelles capacités menacerait l'approvisionnement en 2029-2030. Le risque tient à cette course entre la croissance des usages et la mise en service effective de l'électricité.
Lorsque la marge est épuisée, une demande supplémentaire sans offre correspondante impose un arbitrage : réduire certaines consommations, importer davantage ou mobiliser des moyens de secours coûteux. Si les contrats protègent les serveurs sans augmenter l'offre, les autres usagers risquent de supporter l'ajustement. Pour une usine, un commerce ou un atelier, les coupures et le gazole se traduisent en production perdue, en coûts supplémentaires et en investissements différés. Le succès numérique peut alors fragiliser le reste de l'économie.
L’innovation financière doit précéder la révolution numérique
Cette contradiction doit se résoudre dès le montage financier. Les États qui sollicitent les datacenters doivent concevoir des PPP capables de financer ensemble le campus, la production électrique et les raccordements. L’innovation tient à cette structuration commune : chaque tranche de serveurs doit avoir en face d’elle une tranche de puissance financée, intégrant les besoins du territoire.
L’enjeu est de renforcer le mix énergétique du pays. Selon ses ressources, la solution associerait solaire, éolien, hydroélectricité, géothermie ou autres moyens pilotables, avec le stockage et les réseaux nécessaires. Le financement doit porter sur leur complémentarité : une puissance réellement disponible pour les serveurs et les autres usagers, au-delà des seuls mégawatts installés.
À Diamniadio, le Parc des technologies numériques, financé par l'État sénégalais et la Banque africaine de développement, illustre l'effort engagé : datacenter, espaces d'entreprises et formation. Le projet prévoyait des groupes de secours et du solaire pour son alimentation. L'étape suivante consiste à financer aussi une production nouvelle pour le territoire. L'appel à partenaires lancé par le Fonsis en février 2026 pour une centrale au gaz de 500 MW ouvre une piste : rapprocher ces investissements des futurs acheteurs numériques.
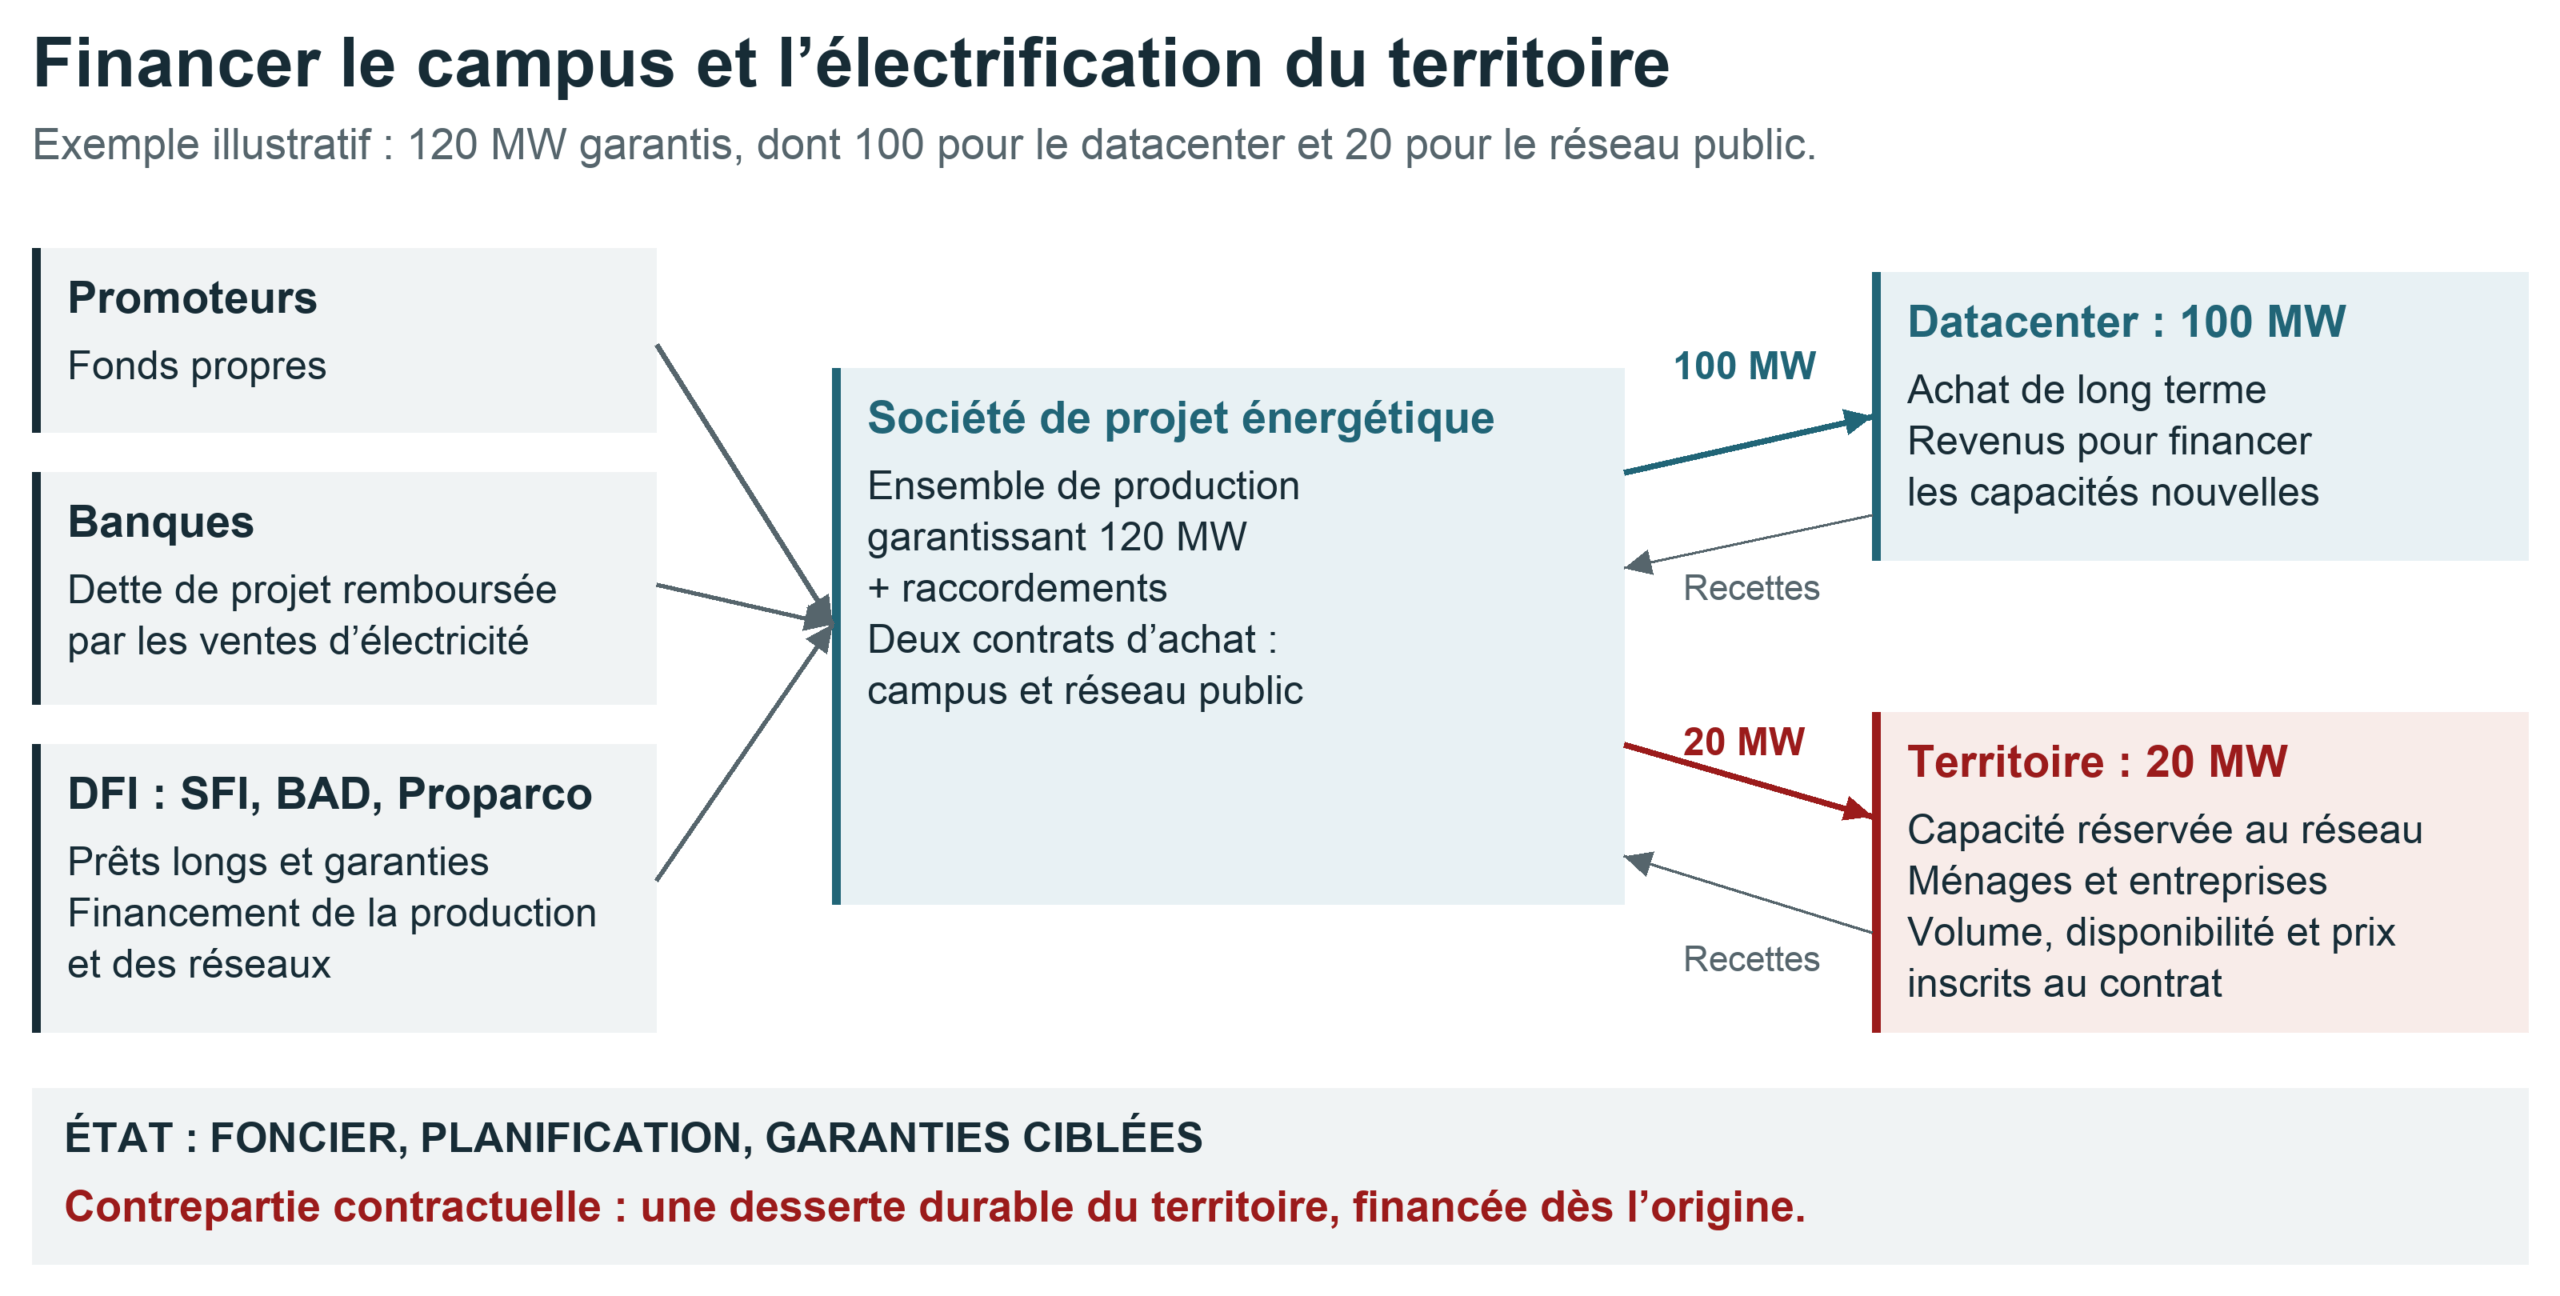
L’opérateur numérique serait le point d’appui du financement. Un contrat de long terme sécuriserait ses achats d’électricité ; un second organiserait la vente au réseau. Les promoteurs apporteraient les fonds propres, les banques prêteraient aux sociétés de projet, remboursées par ces recettes. Les financements suivraient les engagements des clients et les capacités à construire. La dette reposerait sur des revenus identifiés, sans devenir, par défaut, une dette publique supplémentaire.
Les institutions de financement du développement — les DFI, dont la Société financière internationale, la Banque africaine de développement ou Proparco — pourraient apporter des prêts longs et des garanties ciblées. Leurs concours financeraient aussi les équipements de production et de réseau destinés à étendre le service aux populations. Cette composante doit avoir sa place dans le plan de financement initial.
Aux États de planifier les capacités, d'organiser les raccordements et de négocier les risques. Les garanties publiques doivent être limitées et chiffrées : l'absence de clients dans un datacenter ne doit pas devenir une facture pour les abonnés. La concurrence entre capitales pour attirer le même investisseur ne justifie pas une surenchère aux frais des populations.
Le soutien public oblige à penser au-delà du datacenter
Près de 600 millions de personnes vivent encore sans accès à l’électricité en Afrique subsaharienne, selon la Banque mondiale. Elles doivent bénéficier deux fois de cette révolution : par ses services numériques et par l’électricité qu’elle contribue à financer. Lorsqu’un État apporte le foncier ou engage une garantie souveraine, il mobilise des ressources collectives. La desserte durable du territoire doit être une contrepartie de cet engagement.
La solution énergétique doit donc être dimensionnée, dès l’origine, pour le campus et pour les ménages et les entreprises. Pour un datacenter de 100 MW, on pourrait ainsi étudier un ensemble garantissant 120 MW, dont 20 réservés au réseau public. Cette capacité territoriale serait fixée selon les besoins à couvrir, puis renforcée avec les extensions du projet. Sa disponibilité et son prix seraient contractuels, indépendamment de la consommation du datacenter.
Les lignes, les postes et la distribution doivent être financés avec la production. La vente au réseau et les concours de développement donneraient à cette desserte un modèle économique durable. Sécuriser le campus ne suffit pas : le partenariat doit améliorer l’alimentation du territoire qui l’accueille. La contrepartie doit être électrique, inscrite dans les contrats et mesurable à la prise.
Conclusion — Faire du hub une réussite nationale
L’Afrique doit accueillir les investisseurs et construire ses datacenters. La tension électrique les précède ; l’IA peut l’aggraver ou contribuer à la résoudre. Un quartier délesté à l’ombre d’un campus alimenté sans interruption serait une fracture que les États doivent prévenir. Google montre ce que peut soutenir un engagement d’achat de vingt ans. Aux États africains d’en tirer une ambition plus large : des contrats qui financent la puissance de calcul et l’électrification de l’économie.
Cinq recommandations pour passer au contrat
- Élargir le contenu local à l’accès à l’électricité. Aux emplois, aux compétences et à la sous-traitance doivent s’ajouter des engagements mesurables de capacité, de raccordement et de qualité du service pour les ménages et les entreprises.
- Faire évoluer les PPP numériques au Sénégal dès les MOU. Inscrire dans les protocoles d’accord un plan chiffré de production nouvelle et de desserte du territoire, condition d’éligibilité au soutien public. Reprendre cette exigence dans l’évaluation du projet, les appels à concurrence et les contrats.
- Faire de l’Autorité de régulation de la commande publique (ARCOP) la garante de cette exigence. La réforme devrait lui confier le contrôle de son intégration et l’audit de son exécution, avec l’appui de l’Unité nationale d’appui aux PPP pour la structuration et des autorités de l’énergie pour les engagements techniques. Les résultats seraient publiés.
- Financer ensemble campus, production et réseaux. Associer fonds propres, dette de projet et DFI autour des contrats d’achat. Chiffrer séparément le coût de la desserte publique, ses recettes et ses besoins de soutien ; encadrer les garanties souveraines pour protéger contribuables et abonnés.
- Lier chaque extension numérique à des capacités électriques effectives. Prévoir un calendrier commun de mise en service, des engagements de livraison au réseau public et des sanctions en cas de manquement. Mesurer l’électricité livrée aux autres usagers, les coupures évitées et le coût du service.
Sources
BAD, PTN de Diamniadio, évaluation de 2015 — Périmètre du parc et sécurisation électrique par groupes de secours et production solaire. Consulter
BAD, PTN de Diamniadio, décembre 2022 — Financement de l'État et de la BAD ; datacenter et autres composantes du parc. Consulter
AEP, 14 octobre 2026 — Projet de Cheyenne, investissement, puissance et contrat Google. Consulter
AIE, Energy and AI et Key Questions on Energy and AI — Demande électrique mondiale des centres de données à l'horizon 2030. Consulter
Microsoft, 22 mai 2024 — Programme d'investissement au Kenya et centre géothermique. Consulter
Airtel Africa, Data centers — Développement de Nxtra au Kenya et au Nigeria. Consulter
PAIX, communiqué sur Dakar, janvier 2025 — Annonce d'implantation au Sénégal. Consulter
NERC, rapport annuel 2024 — Capacité disponible moyenne des centrales raccordées au Nigeria : 4 853,69 MW. Consulter
Fonsis, 13 février 2026 — Appel à partenaires pour une centrale au gaz de 500 MW. Consulter
Banque mondiale, Mission 300 — Accès à l'électricité en Afrique subsaharienne. Consulter
Energy Commission, Ghana, Energy Outlook 2026, figure 16, p. 30 — Simulation additionnelle à offre et demande de référence inchangées : février, 4 243 − 4 148 = 95 MW ; à 150 MW de charge supplémentaire, manque de 55 MW ; à 300 MW, 205 MW. Ces calculs utilisent les valeurs de la figure, le commentaire voisin comportant des incohérences. Les trois sites sont une hypothèse ajoutée au scénario, non un programme annoncé. Consulter
Senelec, bilan 2025 et chiffres clés — Pointe 2025 : 1 260,72 MW (bilan des vœux 2026). Production brute et achats : 7 486,3 GWh (chiffres clés). 702 / 1 260,72 = 55,7 %. Trois sites de 100 MW fonctionnant en continu à pleine puissance : 300 × 8 760 = 2 628 GWh, soit 35,1 % de ce volume annuel. Les paliers 25 %, 50 % et 100 % sont illustratifs, sans calendrier de remplissage présumé. Consulter
Senelec, présentation des vœux 2026 — Source de la pointe électrique de 2025 utilisée dans la comparaison avec Cheyenne. Consulter
Eskom, perspectives hivernales 2026 — Amélioration de la situation et risque pour 2029-2030 en cas de retard des nouvelles capacités. Consulter
ARCOP, audit des contrats de PPP, novembre 2023 — Cadre sénégalais : loi 2021-23, contrôle a posteriori et audit des obligations contractuelles. Consulter
UNAPPP, initiative publique — Préparation et évaluation des projets de PPP. Consulter
Article bouclé le 15 octobre 2026. Le graphique ghanéen illustre une simulation ; le montage énergétique est un schéma de principe. Les critères proposés pour les MOU et le rôle renforcé de l’ARCOP relèvent d’une réforme à instaurer.
Illustration de couverture générée par intelligence artificielle pour IPODE : représentation conceptuelle d’un centre de données et d’infrastructures électriques desservant une ville africaine, sans référence à un site réel.